반응형
애널리스트의 '7만전자·20만닉스' 전망과 현재 평가
이주완 애널리스트는 삼성전자와 SK하이닉스의 주가가 여전히 과대평가된 구간에 있다고 주장합니다. 그는 두 기업의 주가순자산비율(PBR)이 높은 수준이며, 향후 실적 개선을 반영하더라도 여전히 높은 상태를 유지할 것이라고 설명합니다. 이러한 분석은 과거에도 일관되게 제시되었던 입장입니다.
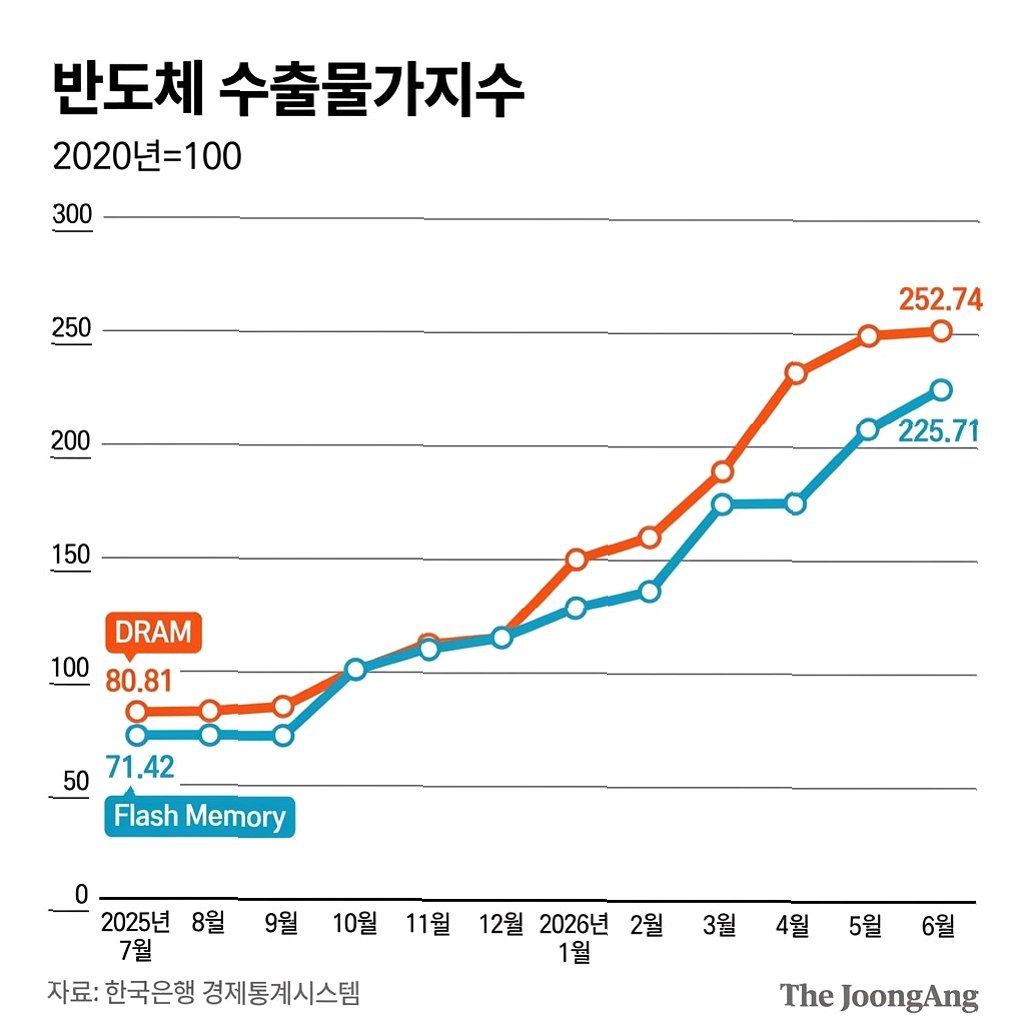
가격 상승과 물량 증가의 차이점 분석
이 애널리스트는 최근 반도체 기업들의 실적 급증이 엔비디아와는 다르다고 지적합니다. 그는 물량 증가 없이 가격만 오른 것이며, 가격은 공급이 정상화되면 하락할 수밖에 없다고 분석합니다. 현재의 주가 상승은 지속 가능하지 않은 거품에 기댄 것이라고 경고합니다.
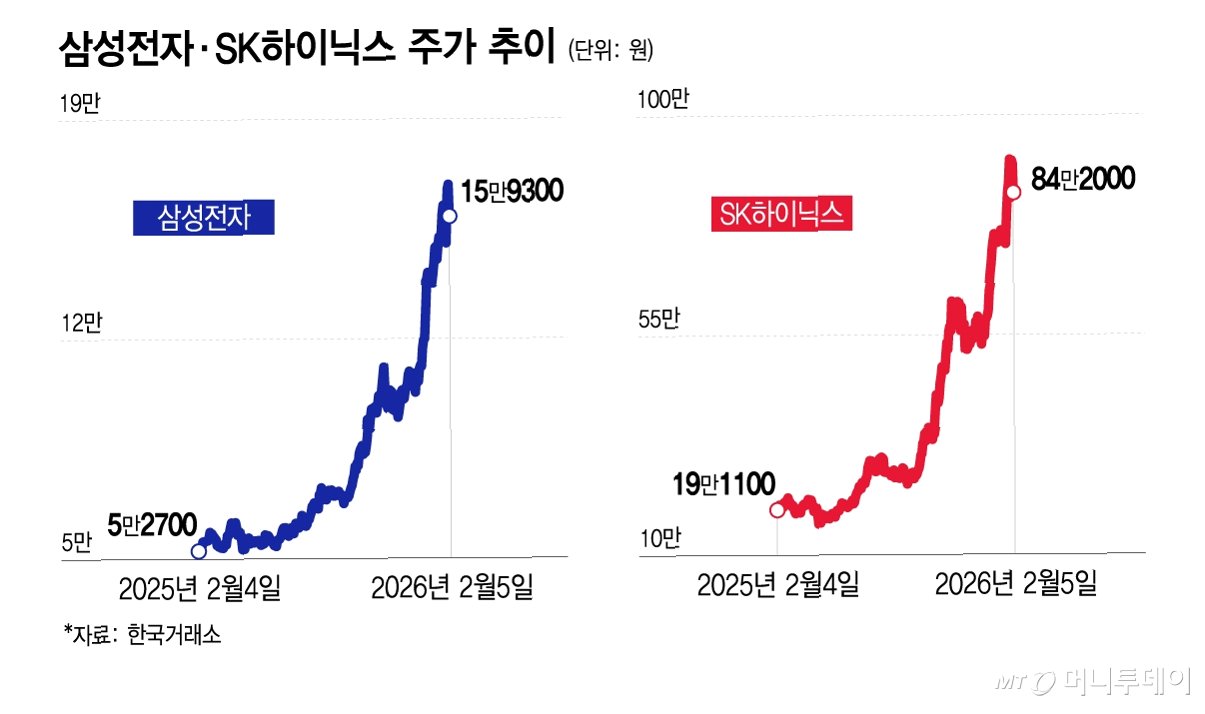
코스피 전망 및 투자 심리 분석
코스피 지수 역시 낙관적인 전망보다는 박스권 형성을 예상하며 신중한 입장을 보입니다. 그는 현재의 주가 상승을 본격적인 반등으로 보기 어렵다고 말하며, 하락 속도를 맞추기 위한 일정 기간의 조정이 있을 수 있다고 예측합니다. 이러한 전망은 개인 투자자들 사이에서 다시 회자되고 있습니다.
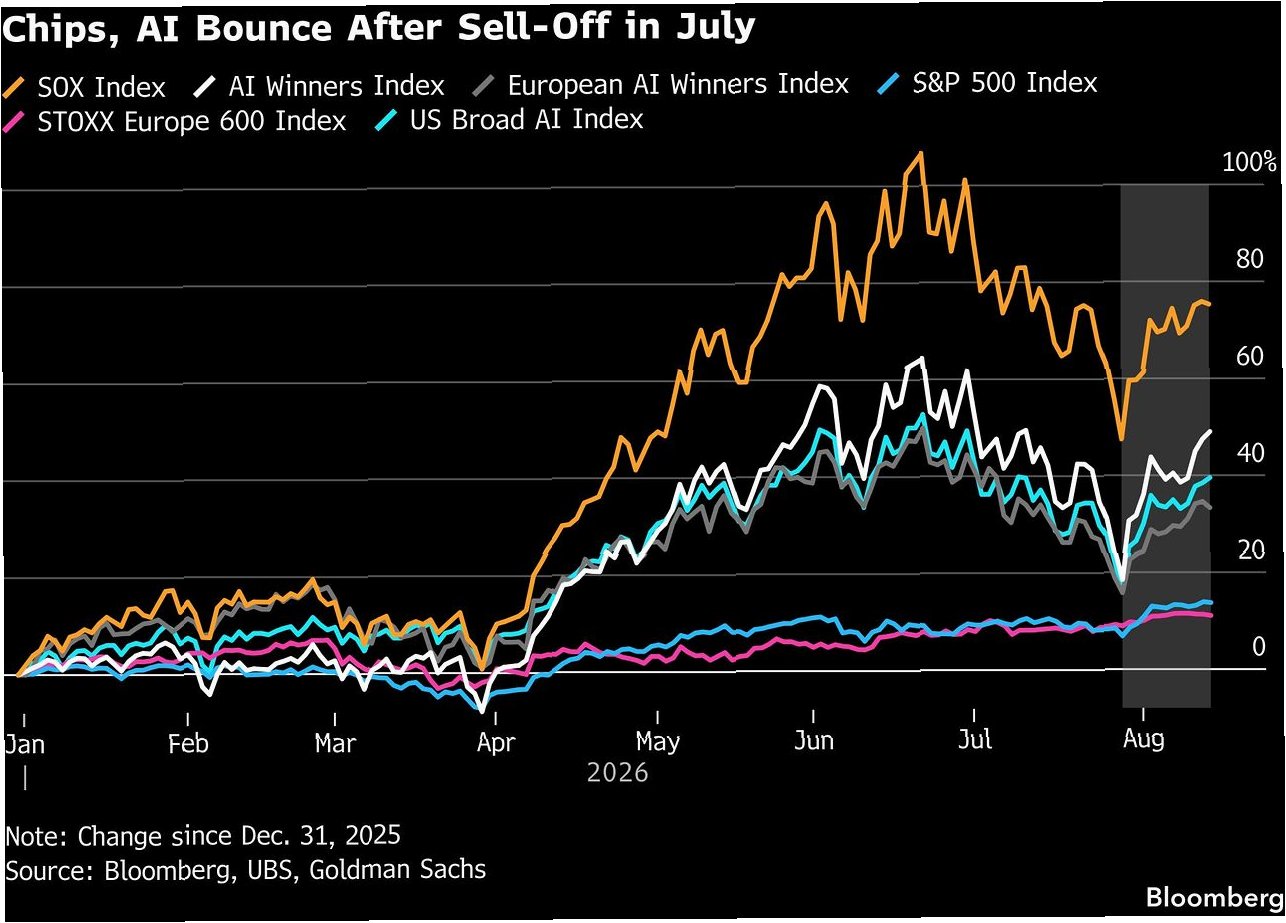
핵심 요약: 지속 불가능한 거품 경고
이 애널리스트는 삼성전자와 SK하이닉스의 현재 주가 상승이 실적 개선보다는 가격 거품에 의한 것이라고 강조합니다. 그는 이러한 거품은 신기루처럼 사라질 수 있으며, 향후 적자 전환 가능성까지 경고하며 투자자들에게 신중한 접근을 당부합니다. 그의 예측은 지난 10년간 틀린 적이 없다고 밝히며 신뢰도를 높였습니다.
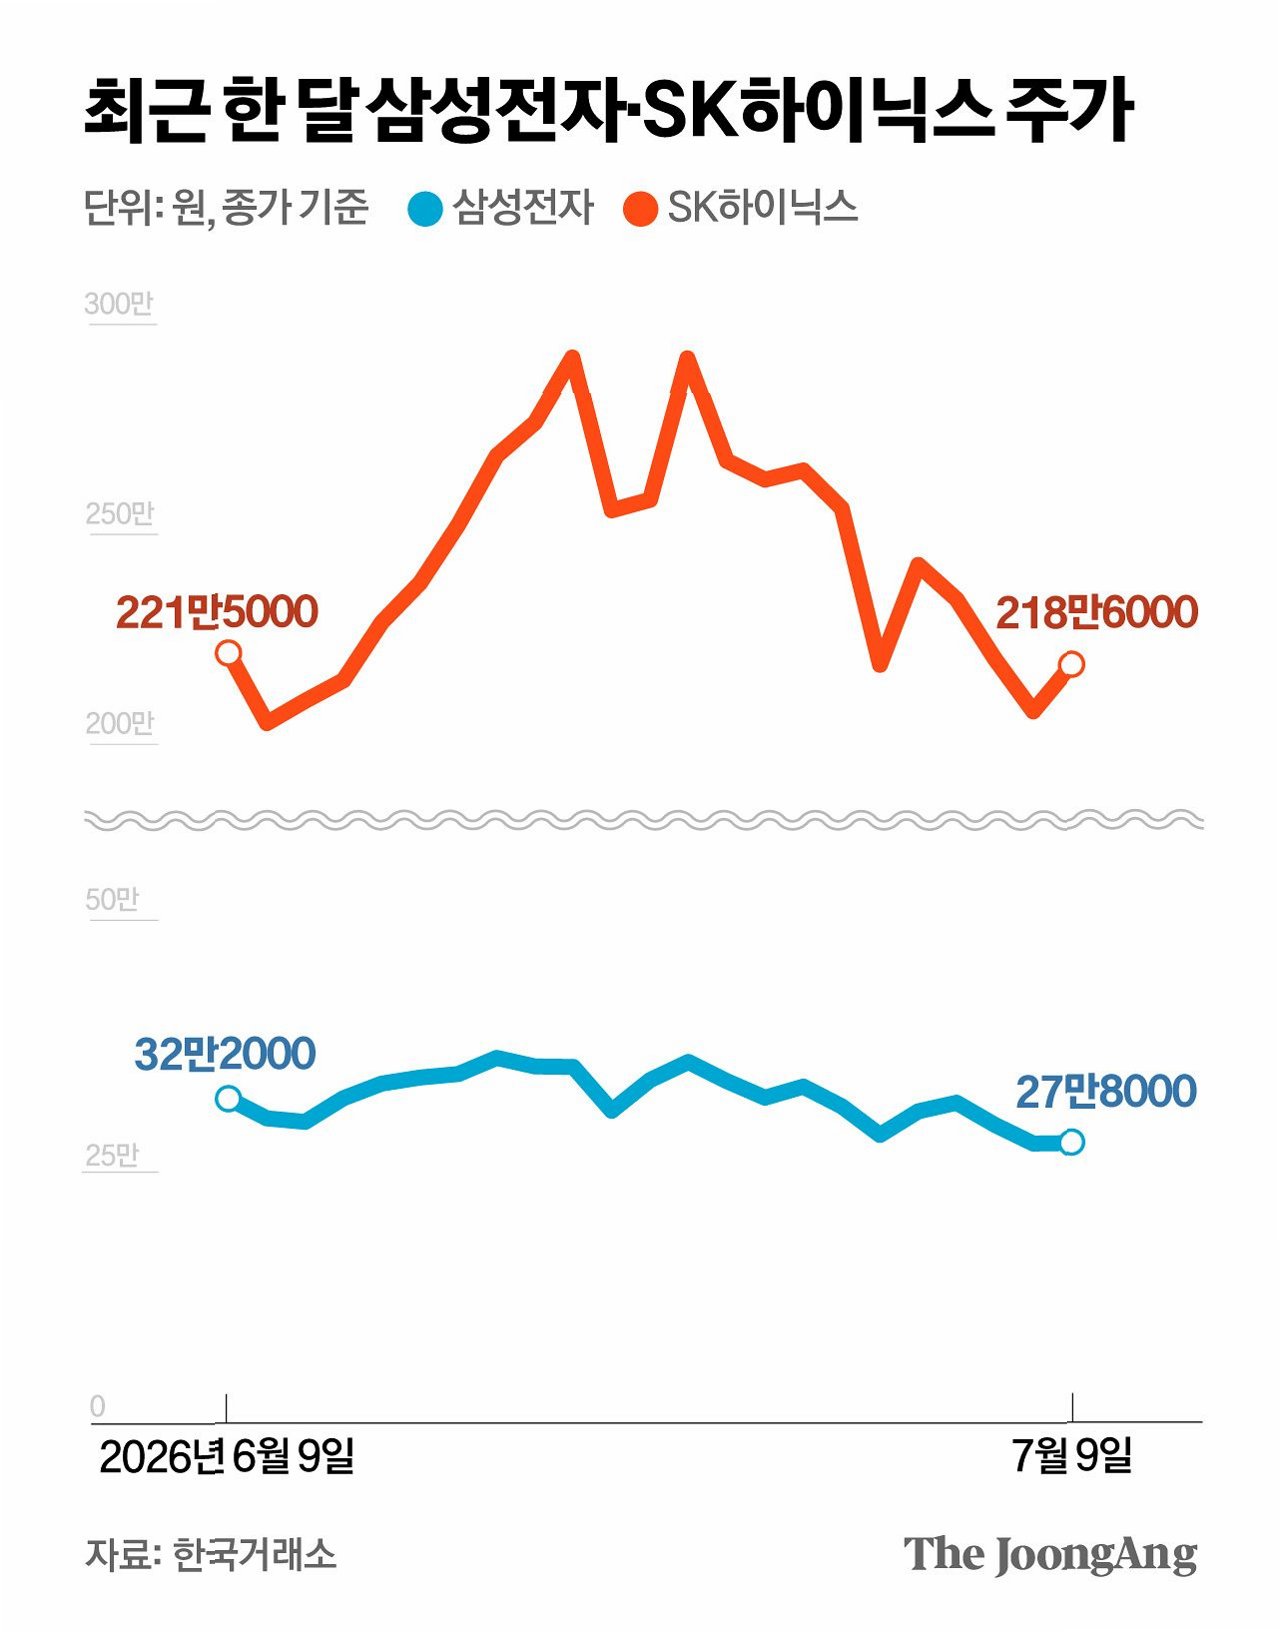
반응형
'이슈' 카테고리의 다른 글
| 추미애 지사의 '사과' 논란, 진정성 논란과 국민의힘 비판 분석 (0) | 2026.10.18 |
|---|---|
| 가수 흰, 축제 공연 중 정치인 소개로 마이크 뺏겨… 누리꾼 비판 쇄도 (0) | 2026.10.18 |
| 이재명 대통령, 순직 소방관 유가족 위로하며 국가 책임 강조 (0) | 2026.10.18 |
| 40kg 감량 의사, 비만은 질병! 위고비·마운자로 치료 경험 공유 (0) | 2026.10.18 |
| 추미애 지사의 '소방 재정 빨대' 발언 사과, 진정성 논란에 국민의힘 맹비난 (0) | 2026.10.17 |