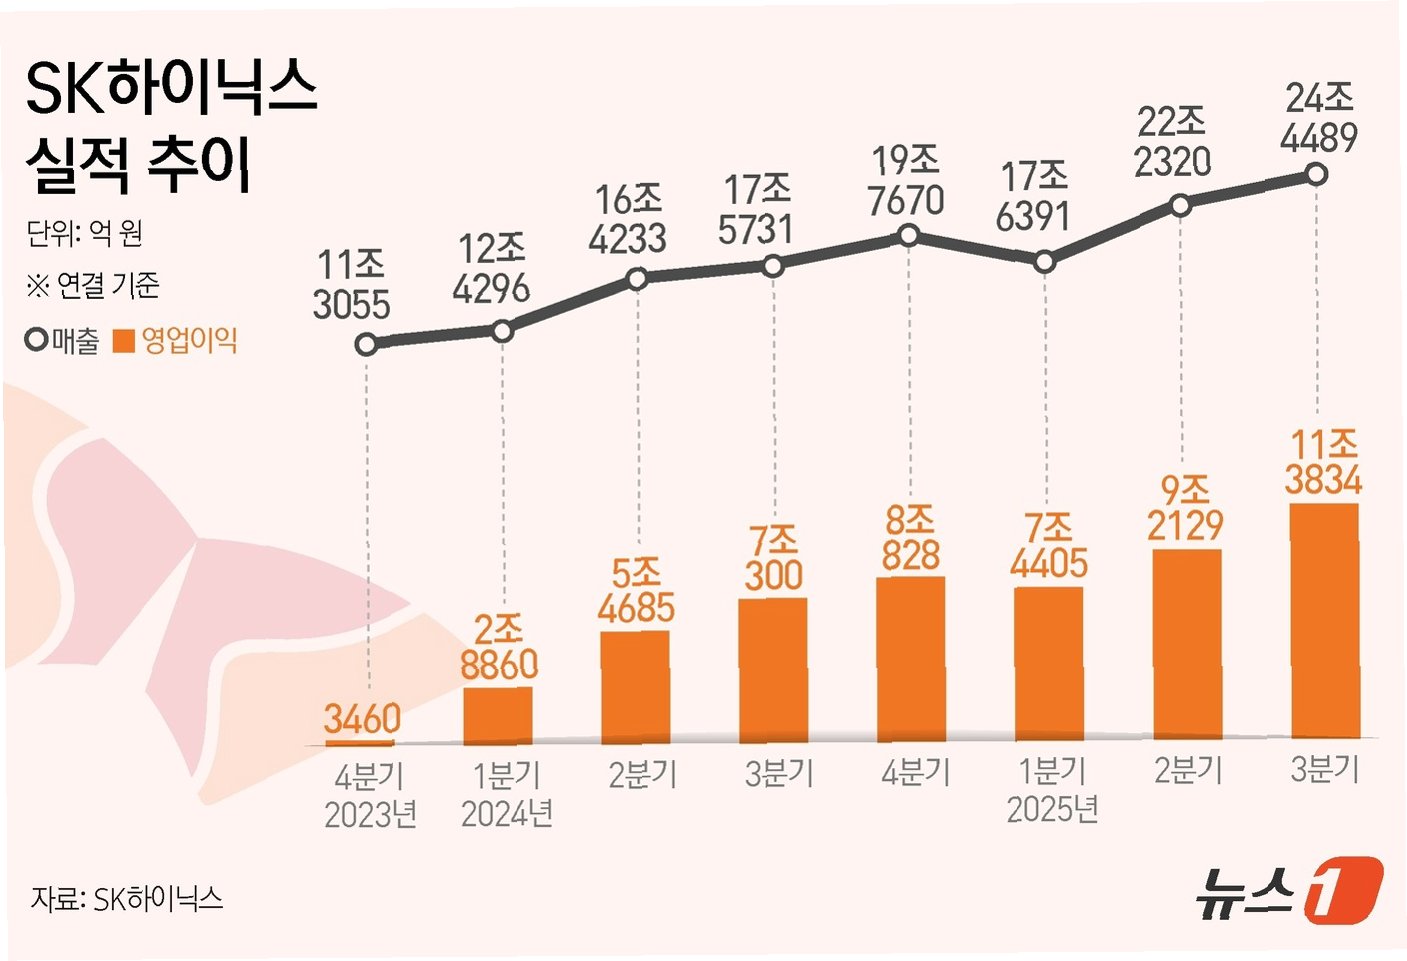
SK하이닉스, 3분기 실적 전망 및 환율 영향 분석SK증권은 SK하이닉스가 환율 하락이라는 악재를 뛰어넘는 실적을 달성할 것으로 전망했습니다. 3분기 연결 기준 영업이익은 전 분기 대비 31% 증가한 79조원으로 시장 컨센서스를 상회할 것으로 분석됩니다. 이는 기존 환율 가정을 하향 조정했음에도 불구하고 메모리 업황 강세가 예상을 뛰어넘고 있음을 보여줍니다. 실적 호조의 핵심 동인: D램 및 낸드플래시 가격 상승실적 호조의 핵심 동력은 D램과 낸드플래시의 동반 가격 상승입니다. 3분기 제품별 평균판매단가(ASP)는 D램이 전 분기 대비 26%, 낸드플래시가 16% 상승할 것으로 추정됩니다. 또한, 출하량 역시 D램 9%, 낸드플래시 2% 증가할 것으로 예상되어 긍정적인 전망을 뒷받침합니다. A..